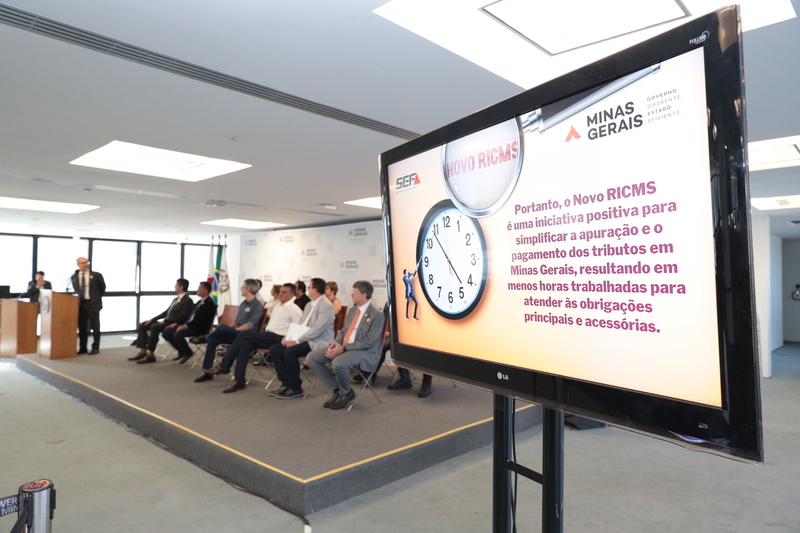
Reduzir a burocracia, aumentar a segurança jurídica tributária e, principalmente, contribuir para a geração de emprego e renda de qualidade para os mineiros. Esses são benefícios diretos do Novo Regulamento do ICMS (RICMS), lançado pelo governador Romeu Zema, nesta quarta-feira (22/3).
Simplificado, o documento reorganizado cria facilidades para o setor produtivo que já atua em Minas e, também, vai ajudar na atração de novos investimentos para o estado.
Em Minas, o regulamento do ICMS – considerado um dos tributos mais complexos do mundo - não era revisado há 20 anos.
Com o novo regulamento, a consulta ficará mais fácil, por exemplo, para os profissionais que atuam na área contábil, reduzindo as chances de erros.
O decreto 48.589 será publicado na edição do Diário Oficial do Estado desta quinta-feira (23/3). No entanto, todo o mercado e o setor produtivo terão até julho para se adaptar à nova regulamentação.
Considerando-se o fato de o ICMS ser um imposto estadual com 27 legislações distintas, essa iniciativa do Governo de Minas ainda pode ser um importante primeiro passo para que outras unidades federativas também decidam atualizar e aprimorar suas respectivas legislações, de forma a facilitar os procedimentos tanto para os contribuintes quanto para os próprios estados.
Reorganização
A mudança passou por cinco eixos:
1. Reorganização do texto e consolidação das regras relativas aos respectivos temas;
2. Regras gerais x regras específicas;
3. Padronização do texto;
4. Simplificação da norma e das obrigações acessórias;
5. Atualização do texto.
Mais transparente e seguro
Para essa nova versão, os parâmetros legais do principal imposto estadual passaram por um processo de revisão, modernização e simplificação, que durou mais de um ano. Tudo feito por uma equipe da Superintendência de Tributação da Secretaria de Fazenda especialmente destacada para a missão.
O novo RICMS também busca eliminar lacunas e dubiedades que dificultavam a interpretação e a aplicação da legislação, fortalecendo, assim, a necessária segurança jurídica para os contribuintes.
Outro destaque está na redução de 30% do número de palavras, 158.233 a menos, além da diminuição do número de anexos, que caiu de 16 para 10. O resultado é uma legislação mais didática e racional, de fácil compreensão e aplicação, proporcionando maior transparência da tributação.
Antes, eram mais de 1,2 mil páginas. Agora, são cerca de 800, de maneira sistematizada e organizada. Isso proporciona a redução de erros e disputas judiciais. O esforço de simplificação e atualização do código é importante e trará benefícios.
O novo regulamento está organizado, ainda, de modo a garantir uma distinção clara das regras gerais daquelas de âmbito específico. A atualização também põe fim às diferentes redações que se referem a um mesmo conceito ou instituto jurídico, deixando tudo de forma padronizada.
Um exemplo de melhoria é a organização e a consolidação das normas relativas às alíquotas do ICMS aplicáveis em Minas Gerais, que se encontravam dispersas ao longo de 15 alíneas e 85 subalíneas. Na nova versão do regulamento, elas passam a compor um novo Anexo, no qual as respectivas alíquotas são listadas em uma tabela, com indicação das mercadorias ou serviços para os quais se aplicam, as condições para a sua adoção, bem como o marco temporal da sua eficácia, de forma organizada e clara.
Simplificação da norma e das obrigações acessórias
No projeto de revisão e modernização da legislação do ICMS, também foram feitas simplificações de obrigações acessórias, tais como:
Siga as redes sociais:




 Copasa TCE-MG autoriza Ipatinga a avançar com novo contrato de água e esgoto que prevê R$ 290 milhões
 Saúde Pública UPA de Ipatinga enfrenta superlotação e opera com demanda acima de 200% da capacidade
 Consciência Negra Feriado de 20 de novembro: veja as regras de funcionamento do comércio e supermercados no Vale do Aço
 Enem 2026 Inep divulga gabarito oficial do Enem 2026; veja onde consultar as respostas
 Economia Por que o dólar sobe e cai? Entenda o que influencia a moeda e como isso afeta seu bolso
 Edital de Citação CITAÇÃO – Lei Geral de Massachusetts, Capítulo 210, § 6 CITATION
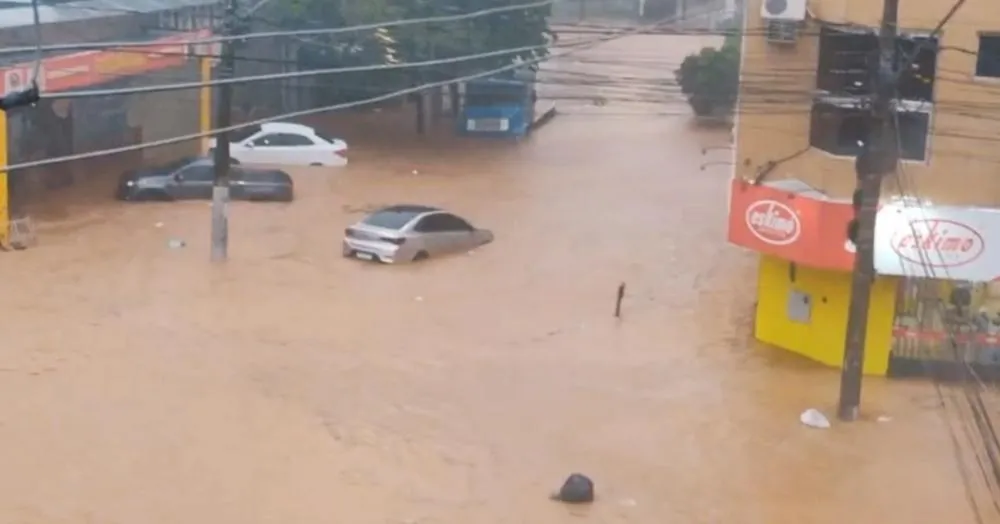 Temporal Temporal provoca alagamentos em vários bairros de Ipatinga e previsão indica mais chuva
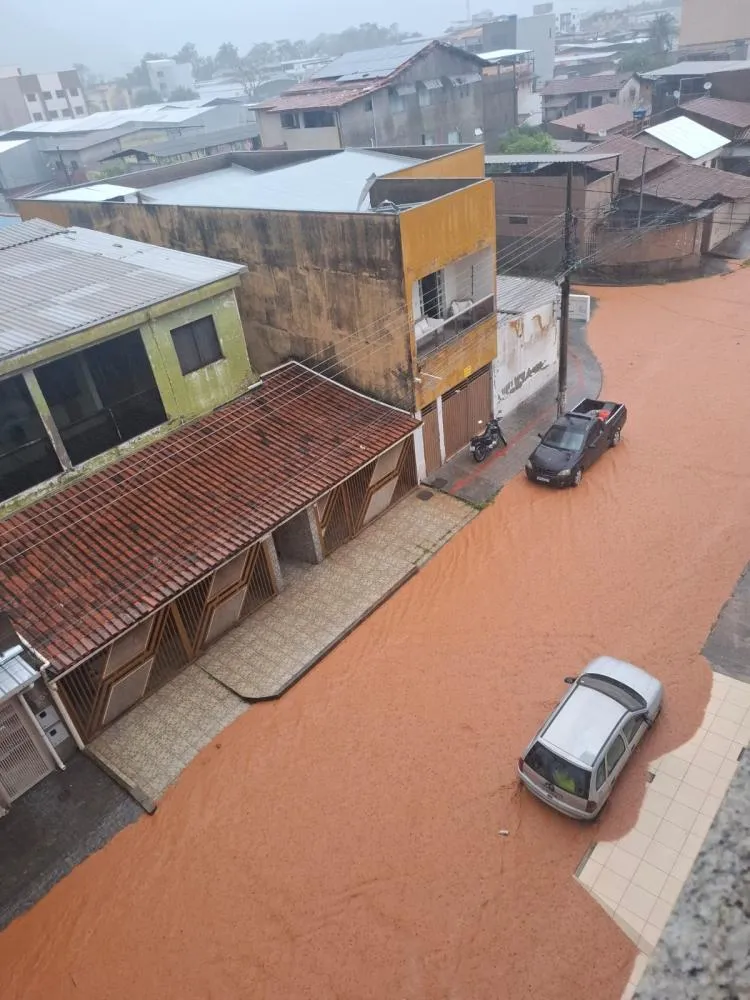 Mobilização Moradores do Amaro Lanari convocam manifestação para cobrar providências após novas inundações de lama
 Aviação Falha no controle aéreo paralisa voos nos EUA, provoca milhares de cancelamentos e afeta passageiros
Mín. 21° Máx. 32°